Perkembangan Terkini di Pasar Saham Indonesia
Pasar saham Indonesia kini sedang menghadapi berbagai tekanan yang terakumulasi sejak lama. Banyak pihak menyebut bahwa kebijakan otoritas pasar modal yang dinilai tidak transparan dan cenderung memicu distorsi pasar telah menjadi penyebab utama ketidakstabilan ini. Akibatnya, kondisi pasar kini semakin memburuk, bahkan hingga menimbulkan aksi jual besar-besaran.
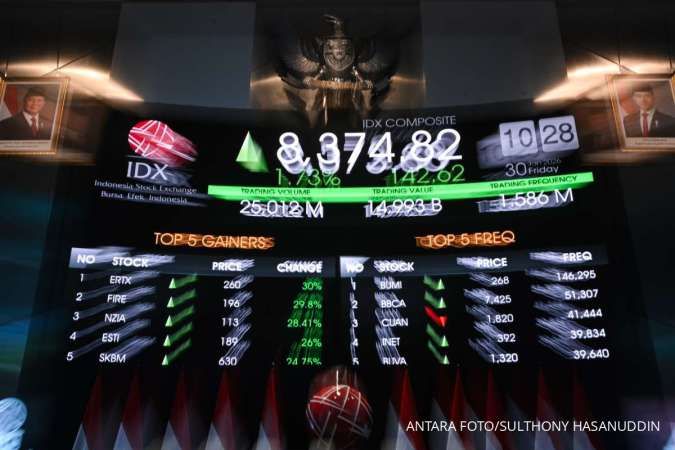
Beberapa hari setelah evaluasi oleh Morgan Stanley Capital International (MSCI) terhadap saham-saham Indonesia, Indeks Harga Saham Gabungan (IHSG) langsung terpuruk. Dalam dua hari beruntun, IHSG sempat mengalami trading halt. Trading halt pertama terjadi pada Rabu (28/1/2026) pukul 13:43:13 waktu Jakarta Automated Trading System (JATS). Selanjutnya, trading halt kedua terjadi pada Kamis (29/1/2026) pukul 09:26:01 waktu JATS.
Pengunduran Diri Pejabat Kunci
Pada Jumat (30/1/2026), Direktur Utama Bursa Efek Indonesia (BEI) Iman Rachman menyatakan mengundurkan diri dari jabatannya. Iman menyebut pengunduran diri tersebut sebagai bentuk tanggung jawab atas kondisi pasar yang terjadi dalam beberapa hari terakhir. Beberapa jam berselang, Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Mahendra Siregar juga mundur dari jabatannya, bersama dua pejabat lainnya.
Mereka adalah Inarno Djajadi yang mengundurkan diri dari posisi Dewan Komisioner OJK sekaligus Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon, serta I. B. Aditya Jayaantara selaku Deputi Komisioner Pengawas Emiten, Transaksi Efek, Pemeriksaan Khusus, Keuangan Derivatif, dan Bursa Karbon OJK.
Kebijakan Otoritas yang Disorot
Sejumlah kebijakan otoritas pasar modal Indonesia memang telah lama menjadi sorotan investor global. Salah satu yang paling diperhatikan adalah implementasi Papan Pemantauan Khusus tahap dua. Sejak 25 Maret 2024, BEI resmi menerapkan Papan Pemantauan Khusus secara penuh dengan skema full periodic call auction atau full call auction (FCA). Kebijakan ini berdampak langsung pada persepsi investabilitas pasar Indonesia.
Financial Times Stock Exchange (FTSE) Russell membatalkan rencana memasukkan PT Barito Renewables Energy Tbk (BREN) ke dalam FTSE Global Equity Index pada rebalancing Juni 2024. Keputusan tersebut diambil lantaran BEI memasukkan BREN ke papan pemantauan khusus. FTSE menyoroti mekanisme lelang berkala dengan order book tertutup atau blind order book yang dinilai mengurangi transparansi.
Evaluasi oleh MSCI
Tekanan dari penyedia indeks berlanjut. Pada September 2025, MSCI mengusulkan perubahan metode perhitungan free float perusahaan Indonesia dengan menggunakan angka terendah dari dua sumber data, yakni data resmi emiten (laporan tahunan dan siaran pers) serta estimasi dari KSEI Holding Composition Report. Dalam laporan KSEI tersebut, kategori scrip shares, korporasi (lokal dan asing), serta others (lokal dan asing) diklasifikasikan sebagai non-free float.
Pada 27 Januari 2026, MSCI memutuskan membekukan seluruh kenaikan Foreign Inclusion Factor (FIF) dan Number of Shares (NOS), serta tidak mengimplementasikan penambahan saham baru ke dalam MSCI Investable Market Indexes (IMI). MSCI juga meniadakan kenaikan segmen ukuran indeks, termasuk migrasi saham dari small cap ke standard, guna memitigasi risiko turnover indeks dan risiko investabilitas.
Tanggapan dari Para Ahli
Pengamat pasar modal Irwan Ariston menilai tekanan yang terjadi di pasar saham Indonesia merupakan imbas dari lambannya respons otoritas bursa terhadap berbagai persoalan struktural. Menurutnya, pengunduran diri pejabat menjadi bentuk tanggung jawab moral atas kondisi tersebut. Irwan menyarankan agar otoritas pasar modal Indonesia fokus memenuhi permintaan MSCI sesuai proposal yang telah diajukan BEI kepada lembaga penyedia indeks asal Amerika Serikat tersebut.
Direktur Infovesta Utama Parto Kawito menilai persoalan mendasar pasar saham Indonesia adalah dugaan praktik manipulasi saham, termasuk pada saham-saham grup konglomerasi. Ia menyebut, sebelum isu ini mencuat, terdapat sejumlah saham yang sejatinya lolos kriteria MSCI, namun akhirnya dibatalkan.
Free float hanya salah satu upaya untuk mencegah itu. Apakah bisa diserap pasar, seharusnya disimulasikan terlebih dahulu. Saat free float dinaikkan dua kali lipat dari 7,5% menjadi 15%, maka dibutuhkan dua kali lipat dana yang masuk ke pasar saham dari investor domestik dan institusi. Namun jika investor asing justru menghindari Indonesia, maka pasar akan sulit naik. Paling yang bergerak hanya saham-saham tertentu yang “digoreng” atau didorong aksi korporasi.
Menurut Parto, yang paling dibutuhkan investor saat ini adalah praktik perdagangan yang sehat. Jika free float dinaikkan sementara investor asing bersikap sangat bearish dan tidak masuk ke pasar, risikonya justru lebih besar. Bisa berisiko membuat pasar anjlok karena investor domestik belum cukup kuat. Dalam kondisi seperti ini, permintaan MSCI tidak serta-merta harus dituruti.