Jakarta — Setelah menjalani masa pelonggaran moneter untuk mendorong pertumbuhan ekonomi sepanjang tahun lalu, kini tampaknya Bank Indonesia (BI) akan memasuki era stabilitas moneter. Dalam Pengumuman Hasil Rapat Dewan Gubernur (RDG) edisi Maret, BI secara eksplisit menyatakan menutup ruang penurunan suku bunga dalam waktu dekat.
“Kenapa kami dalam pernyataan ini tidak lagi menyampaikan kemungkinan penurunan suku bunga? Ini karena memang kemungkinan kami akan tetap mempertahankan BI Rate selama ini untuk memperkuat intervensi dan juga kecukupan cadangan devisa,” tegas Gubernur BI Perry Warjiyo.
Dia mengungkapkan kekhawatiran terhadap peningkatan ketidakpastian ekonomi global akibat eskalasi konflik di Timur Tengah pasca serangan Israel-AS ke Iran pada akhir Februari lalu. Perry menjelaskan bahwa bank sentral telah melakukan kalkulasi mendalam terkait durasi, intensitas, serta dampak rambatan dari perang tersebut terhadap berbagai indikator ekonomi makro Indonesia.
Hasilnya, BI menakar bahwa ketegangan geopolitik ini akan memicu lonjakan harga minyak dunia yang bermuara pada perlambatan pertumbuhan ekonomi dan lonjakan inflasi global. Transmisi dampak perang tersebut telah memukul pasar keuangan global dan menjalar ke pasar domestik. Perry mencontohkan derasnya arus modal asing keluar dari negara-negara berkembang, termasuk Indonesia.
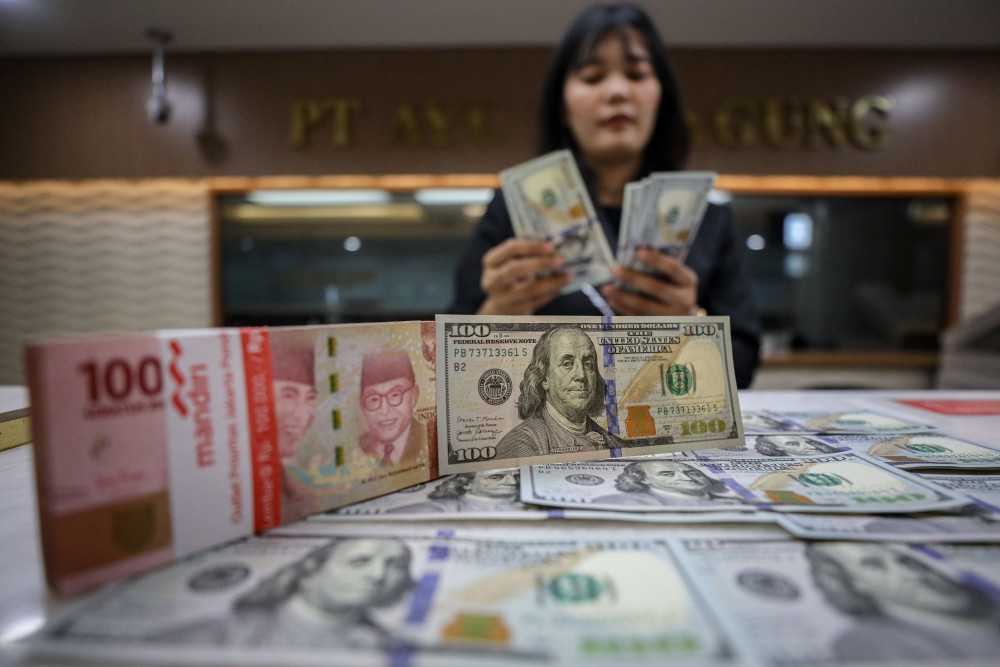
Kondisi tersebut diperparah oleh penguatan dolar Amerika Serikat (AS) dan lonjakan imbal hasil (yield) US Treasury, yang secara langsung menekan nilai tukar rupiah dan mengerek yield surat berharga negara (SBN).
Lebih lanjut, Perry memastikan bahwa bank sentral telah menyiapkan matriks ketahanan berdasarkan tiga skenario pergerakan harga minyak global: asumsi harga minyak dunia yang tidak terlalu tinggi, moderat, dan lonjakan drastis akibat eskalasi perang yang meluas. Berdasarkan risiko dari skenario-skenario tersebut, dia menyatakan strategi BI saat ini adalah mempertahankan BI Rate di level 4,75% dalam RDG edisi Maret 2026 guna memperkuat amunisi intervensi pasar dan menjaga ketahanan cadangan devisa.
“Kami akan terus mengkalibrasi optimalitas antara kebijakan intervensi untuk stabilisasi nilai tukar rupiah, kecukupan cadangan devisa, dan juga respon dengan mengenai suku bunga. Tentu saja kalibrasi optimalitas antara ketiganya ini akan tergantung pada seberapa jauh eskalasi perang Timur Tengah akan berlanjut,” jelas Perry.
Sebagai perbandingan, dalam setiap pengumuman RDG bulanan tahun lalu, otoritas moneter selalu menyatakan buka peluang penurunan BI Rate lanjutan. Bahkan, bank sentral tercatat telah memangkas BI Rate sebanyak 125 basis poin, dari 6,00% menjadi 4,75%—pemangkasan terbanyak sejak era krisis pandemi Covid-19 pada 2020.
Era “Defensive Stability”
Kepala Pusat Makroekonomi dan Keuangan Institute for Development of Economics and Finance (Indef) M. Rizal Taufikurahman menjelaskan bahwa stance kebijakan BI yang fokus menjaga stabilitas sangat beralasan untuk memitigasi risiko ketidakpastian global saat ini. Menurutnya, tekanan terhadap nilai tukar rupiah, tren kenaikan harga minyak dunia, serta langkah bank sentral Amerika Serikat (AS) Federal Reserve yang juga masih menahan suku bunga di kisaran 3,50%–3,75% membuat ruang penurunan BI Rate menjadi sangat terbatas.
“Di tengah tekanan rupiah, kenaikan harga minyak, dan The Fed yang masih menahan suku bunga, ruang penurunan BI Rate memang terbatas. BI mempertahankan suku bunga di 4,75% dengan fokus stabilisasi,” jelas Rizal kepada Bisnis.
Rizal meyakini selama tekanan eksternal dari geopolitik, tingginya harga energi, serta dominasi dolar AS masih membayangi, BI diproyeksikan akan terus memprioritaskan stabilitas nilai tukar dan menjaga arus modal, terlebih posisi rupiah saat ini masih berada di dekati angka psikologis Rp17.000 per dolar AS.
Dia menjelaskan penahanan suku bunga acuan membuat biaya dana (cost of fund) tetap relatif tinggi. Akibatnya, laju pemulihan sektor riil diproyeksikan berjalan lebih lambat terutama sektor berbasis kredit.
“Di saat yang sama, tekanan kurs dan energi meningkatkan biaya produksi, menekan margin usaha,” ujarnya.
Di sektor keuangan, yield alias imbal hasil deposito akan tetap menarik. Kendati demikian, sejalan dengan itu, risiko kualitas kredit akan meningkat sehingga pembiayaan berpotensi makin sulit.
Meski demikian, pengajar di Universitas Trilogi Jakarta ini meyakini bahwa era pelonggaran suku bunga bukan berarti berakhir sepenuhnya, melainkan sekadar tertunda dan menjadi lebih selektif.
“Dengan demikian, BI berada dalam mode defensive stability, bukan pelonggaran. Penurunan suku bunga masih mungkin, tetapi bergantung pada meredanya tekanan eksternal, stabilnya harga energi, dan penguatan rupiah,” simpul Rizal.