
Infomalangraya.net.CO.ID – JAKARTA. Saham PT TBS Energi Utama Tbk (TOBA) melonjak 24,55% ke level Rp 416 per saham pada perdagangan Kamis (22/10/2026). Kenaikan ini terjadi setelah TOBA mengumumkan komitmen investasi hingga S$ 555 juta dari sejumlah dana dan akun kelolaan HPS Investment Partners (HPS), bagian dari BlackRock, untuk mengembangkan bisnis pengelolaan limbah di Asia.
Dalam pengumuman pada 21 Oktober 2026, TBS menyebut investasi tersebut akan dilakukan melalui SBTH Asia Holdings Pte. Ltd. (SBTH), perusahaan induk platform pengelolaan limbah perseroan. Transaksi ini akan melibatkan penerbitan saham preferen baru SBTH serta instrumen lainnya dan masih memerlukan persetujuan pemegang saham TOBA melalui Rapat Umum Pemegang Saham Luar Biasa (RUPSLB). Rencana perusahaan ini akan mengadakan RUPLSB pada Jumat 27 November 2026.
Dana investasi yang dihimpun secara bertahap akan digunakan untuk mendukung pertumbuhan bisnis pengelolaan limbah TBS di kawasan Asia, baik melalui ekspansi organik maupun akuisisi.
Direktur Utama sekaligus Chief Executive Officer TBS Energi Utama Dicky Yordan mengatakan, masuknya HPS menjadi langkah penting dalam transformasi perseroan menuju pengembang infrastruktur berkelanjutan di Asia.
Menurut dia, bisnis pengelolaan limbah kini telah menjadi salah satu penggerak utama bisnis TBS. Perusahaan juga menegaskan tetap mempertahankan kendali atas bisnis tersebut meski menggandeng investor baru.
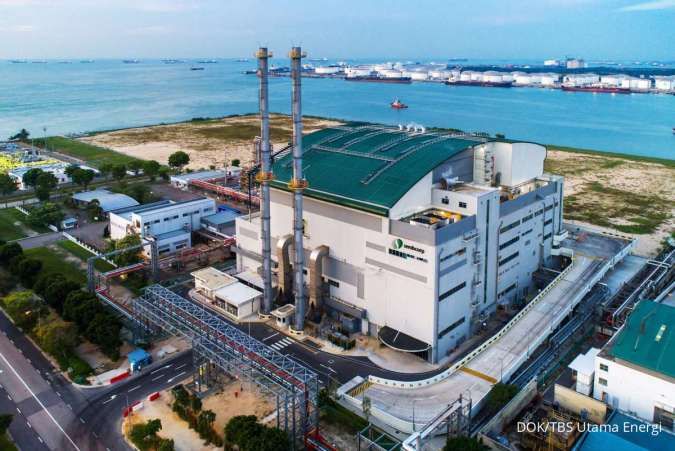
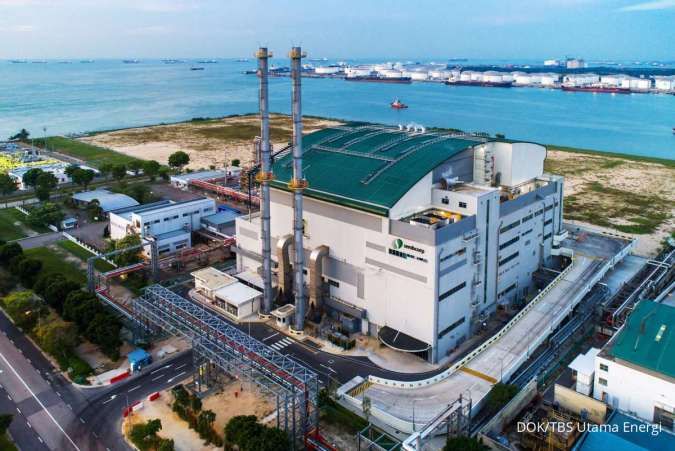
Platform pengelolaan limbah TBS mencakup Cora Environment Pte. Ltd. yang menjalankan bisnis pengelolaan limbah, daur ulang, dan energi dari limbah di Singapura serta melayani lebih dari 470.000 rumah tangga dan bisnis. Selain itu, terdapat Asia Medical Enviro Services Pte. Ltd., perusahaan pengelolaan limbah medis di Singapura, serta PT Arah Environmental Indonesia yang menangani limbah medis, industri, dan rumah tangga di 15 provinsi di Indonesia.
Secara kolektif, ketiga perusahaan operasional tersebut mengumpulkan sekitar 760.000 ton limbah selama enam bulan yang berakhir pada 30 Juni 2026.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menilai masuknya HPS berpotensi menjadi katalis positif bagi prospek bisnis pengelolaan limbah TOBA. Dukungan investor institusi global dapat memperkuat pendanaan, meningkatkan kapasitas operasional, mendorong efisiensi, serta memperluas bisnis melalui akuisisi.
Menurut Nafan, pengembangan bisnis ini juga berpotensi mengurangi ketergantungan TOBA terhadap batu bara seiring meningkatnya kontribusi bisnis nonbatu bara dalam portofolio perseroan.
Meski demikian, ia mengingatkan bahwa keberhasilan investasi tersebut bergantung pada kemampuan TOBA mengalokasikan modal secara produktif, mengintegrasikan bisnis hasil akuisisi, serta menghasilkan arus kas yang berkelanjutan.
Dari sisi kinerja keuangan, bisnis pengelolaan limbah berpotensi menjadi sumber pertumbuhan pendapatan dan laba TOBA pada 2026–2027. Pertumbuhan volume limbah yang dikelola, peningkatan utilisasi fasilitas, efisiensi biaya operasional, dan kontribusi akuisisi dapat mendukung peningkatan profitabilitas.
Namun, besarnya kontribusi bisnis tersebut belum dapat dipastikan hanya dari nilai komitmen investasi. Investor perlu mencermati perkembangan pendapatan, EBITDA, margin laba, dan arus kas dari segmen pengelolaan limbah untuk menilai efektivitas transformasi bisnis perseroan.
Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama juga menilai investasi HPS berpotensi memperkuat pendanaan dan mempercepat ekspansi bisnis limbah TOBA. Kendati demikian, dampaknya terhadap kinerja keuangan tetap bergantung pada realisasi investasi dan keberhasilan pengembangan usaha.
Menurut Elandry, peluang ekspansi bisnis pengelolaan limbah di Indonesia dan Asia masih terbuka, baik melalui pertumbuhan organik maupun akuisisi. Namun, kemampuan menjaga profitabilitas dan menjalankan ekspansi secara efektif menjadi faktor penting agar pertumbuhan tersebut menghasilkan nilai tambah bagi perseroan.
Investor juga perlu memperhatikan struktur investasi melalui penerbitan saham preferen di tingkat SBTH. Skema ini berpotensi membatasi dilusi kepemilikan pemegang saham TOBA di tingkat induk, tetapi tidak serta-merta menghilangkan potensi berkurangnya manfaat ekonomi yang diterima perseroan dari bisnis pengelolaan limbah.
Nafan menjelaskan, dampak terhadap manfaat ekonomi TOBA akan bergantung pada ketentuan final transaksi, termasuk hak preferensi HPS, mekanisme imbal hasil, ketentuan penebusan, dan pembagian keuntungan.
Dengan demikian, realisasi investasi, ekspansi bisnis pengelolaan limbah, serta peningkatan kontribusi bisnis nonbatu bara menjadi sejumlah katalis yang perlu dicermati investor. Di sisi lain, risiko eksekusi ekspansi, integrasi akuisisi, kebutuhan belanja modal, dan struktur pembagian manfaat ekonomi masih menjadi perhatian.
Terkait rekomendasi saham, kedua analis cenderung menyarankan investor bersikap wait and see. Nafan menilai investasi HPS menjadi katalis fundamental positif untuk jangka menengah hingga panjang, tetapi belum menjamin kenaikan harga saham dalam waktu dekat.
Senada, Elandry belum menyarankan pembelian agresif hanya berdasarkan pengumuman investasi. Investor disarankan menunggu kejelasan transaksi dan bukti kontribusi bisnis pengelolaan limbah terhadap laba sebelum mempertimbangkan pembelian secara bertahap, dengan tetap memperhatikan valuasi dan prospek fundamental TOBA.