Pada tahun 2025, PT Chandra Asri Pacific Tbk (TPIA) berhasil menunjukkan kinerja keuangan yang luar biasa. Kinerja positif ini membuka peluang untuk terus berkembang, meskipun tantangan yang dihadapi akan semakin berat.
Pendapatan bersih TPIA melonjak sebesar 293,2% dibandingkan tahun sebelumnya menjadi US$ 7,02 miliar pada akhir 2025. Kontribusi utama berasal dari segmen energi yang tumbuh sangat pesat sebesar 31.984,6% menjadi US$ 3,66 miliar. Selain itu, pendapatan dari segmen kimia meningkat 92,1% menjadi US$ 3,24 miliar, dan segmen infrastruktur tumbuh 35,4% menjadi US$ 121,2 juta.
EBITDA TPIA juga mengalami peningkatan signifikan sebesar 2.078,3% menjadi US$ 1,66 miliar. Laba bersih setelah pajak mencapai US$ 1,49 miliar, berbeda dengan tahun 2024 yang mengalami kerugian sebesar US$ 56,5 juta.
Group Chief Financial Officer Chandra Asri Pacific, Andre Khor menyatakan bahwa kinerja kuat TPIA pada 2025 didukung oleh profitabilitas tinggi serta neraca yang stabil dengan likuiditas lebih dari US$ 3 miliar. Hal ini mencerminkan kekuatan platform terintegrasi perusahaan serta disiplin dalam eksekusi. TPIA tetap fokus pada tiga pilar strategis, yaitu energi, kimia, dan infrastruktur, sambil menjadikan keberlanjutan sebagai inti dari pertumbuhan jangka panjang.
TPIA memasuki tahun 2026 dengan momentum yang kuat, didukung oleh kinerja operasional yang solid dan kontribusi awal dari inisiatif strategis terbaru. Meskipun kondisi pasar tetap dinamis, platform terintegrasi dan disiplin eksekusi perusahaan memberikan posisi yang baik untuk mencatatkan kinerja yang tangguh.
Menurut Pengamat Pasar Modal dan Co-Founder AP Trading Insight Singapore, Kiswoyo Adi Joe, TPIA akan menghadapi tantangan lebih berat pada 2026 karena efek konflik geopolitik global yang menyebabkan harga minyak dunia melonjak tajam. Minyak mentah menjadi bahan baku penting dalam pembuatan produk petrokimia dan turunannya.
Awal Maret kemarin, TPIA mengumumkan force majeure atas seluruh kontraknya akibat gangguan distribusi energi akibat blokade Selat Hormuz. Jika kendala ini terus berlanjut, ada kekhawatiran kinerja segmen kimia TPIA akan melambat dalam beberapa waktu mendatang. Segmen infrastruktur juga bisa terdampak karena masih berkaitan dengan bisnis petrokimia induk perusahaan.
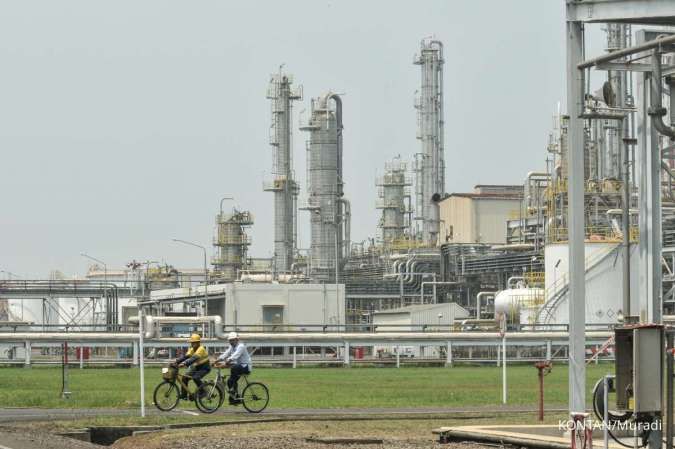
Namun, TPIA beruntung telah menyelesaikan akuisisi Aster di Singapura sejak 2025 dan mengkonsolidasikannya ke kinerja keuangan secara cepat. Segmen energi di bawah Aster diyakini akan menjadi game changer bagi TPIA di tengah ketidakpastian situasi geopolitik global. Aster memiliki infrastruktur energi seperti kilang yang lengkap dan saling terintegrasi di Singapura. Selain itu, TPIA melalui Aster juga berekspansi dengan mengakuisisi SPBU Esso dari ExxonMobil di Singapura.
Kiswoyo menyatakan bahwa keberadaan Aster akan membuat kinerja TPIA lebih stabil dan tidak sepenuhnya bergantung pada volatilitas harga minyak.
Senior Market Mirae Asset Sekuritas, Nafan Aji Gusta menambahkan bahwa di tengah ancaman gangguan pasokan bahan baku, TPIA perlu memaksimalkan potensi produk petrokimia dengan margin tinggi seperti specialty chemicals. Hal ini bertujuan untuk meningkatkan profit margin perusahaan. Di samping itu, Nafan meyakini TPIA akan kembali agresif melakukan diversifikasi bisnis pada 2026 untuk memperluas sumber pendapatan. Posisi TPIA yang kuat di pasar Asia Tenggara dan dukungan dari Grup Barito akan memudahkan ekspansi organik maupun anorganik.
Nafan menyarankan investor untuk wait and see saham TPIA karena pergerakan saham sedang dalam fase downtrend. Namun, Kiswoyo menyebut saham TPIA tetap layak dipertimbangkan oleh investor dengan potensi kenaikan harga saham ke kisaran level Rp 8.000 per saham pada tahun ini.